文章参考官媒资料撰写,无任何不良引导请理性阅读,为阅读通顺文章可能存在润色,如有侵权或文章错误请私信指出!【文章参考信源已放在文章结尾】
在多数人的认知里,公积金就是一笔看得见、用着难的钱。
不买房、不租房、不退休,这笔钱就只能一直躺在账户里闲置。但这套沿用二十多年的旧规则,如今迎来了彻底变革。
2026年8月10日,国务院第844号令发布,对公积金条例做出了20年来幅度最大的系统性修订。
最直观的变化,就是公积金提取场景从6种增加到9种。
除了传统的买房、租房,现在交物业费、旧房装修、小区加装电梯,都能直接提取公积金,条例还预留了国务院批准的其他住房消费提取情形。
这绝对不只是多了几个提取渠道这么简单,而是1999年公积金制度建立以来,一次根本性的定位转型。
今天我们就通俗聊聊,这次改革为何落地、普通人能拿到哪些实惠,以及背后隐藏的博弈和风险。
钱从“沉睡”到“流动”
政策好不好,关键看资金能不能真正盘活。新政落地后,最先受益的就是以往被旧规则限制的普通缴存职工。
沈阳是这次改革的典型试点,当地一次性放开五大公积金提取新政,支持提取公积金交物业费、契税,无产权车位改造最高可提3万元,房屋适老适幼改造可提1万元。
而且新政支持跨省使用,成都的杨先生在沈阳缴纳公积金,直接抵扣了成都房产的物业费;呼和浩特的龚平,支取近9万元用于毛坯房装修。
目前沈阳已有3万多名职工享受到新政福利,累计盘活公积金资金超8000万元。
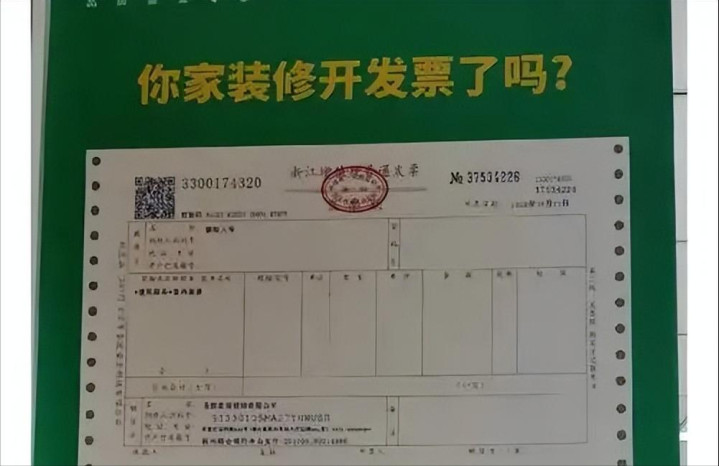
不止沈阳,全国多地都在跟进新政。北京规定可按装修发票金额的50%提取公积金,单套房屋最高可提25万元;武汉推出商贷按月提取政策,桂林、珠海等超60个城市,都陆续优化了公积金提取规则。
之所以现在大刀阔斧改革,核心是市场和就业环境变了。
第一,房地产早已告别增量建房时代,进入存量提质阶段,大家的核心需求不再是“有房住”,而是“住得好”,旧房改造、家装维修成了主流刚需。
第二,全国灵活就业人员已达2.8亿,旧公积金制度只覆盖固定上班族,早已适配不了当下的就业格局。目前36个试点城市中,已有200多万灵活就业人员参与公积金自愿缴存。
谁来定价?钱够用吗?
提取门槛放宽,看似全民利好,但背后藏着三层核心博弈,也是这次改革的深层隐患。
首先是央地权力博弈:公积金利率定价权重构。此次修订改了一个关键规则,以往公积金利率由央行提议、住建部征求意见、国务院批准,央行掌握绝对主导权。新规调整为住建部联合财政部、央行拟定方案,再报国务院批准。
华泰证券张继强表示,这一调整从根本上改变了制度权重,央行从主导方变成协商方。国盛证券熊园团队也直言,公积金存贷款利率本属于政策利率,理应由央行制定。
规则微调,意味着未来公积金利率调整,会更多偏向住建行业需求,不再单纯贴合宏观货币政策。
其次是流动性危机:资金池面临透支风险。公积金是闭环资金体系,职工缴存、提取、贷款相互制衡。提取门槛大幅降低后,不少资金紧张的城市,很快会出现无钱可贷的问题。
全国公积金余额超10万亿,但区域差距极大。贵阳公积金个贷率连续三个月突破95%警戒线,肇庆更是直接出台资金流动性风险应急预案。普通人顺利提钱装修、交物业费的同时,刚需购房者可能会面临贷款额度不足、排队等待的问题。
最后是20年未解的产权难题:资金增值收益归属模糊。这是公积金制度最核心的结构性矛盾。公积金本是职工个人财产,但10万亿沉淀资金产生的增值收益,缴存职工无权分配。
本次修订仅拓宽了增值收益的用途,可用于公租房运维、房屋安全管理,却依旧没解决收益归属的核心问题。全国人大代表蒋涤非也曾指出,收益分配权和所有权长期分离,是公积金制度最大的隐患。
“羊毛”没那么好薅
很多人觉得提取放宽后,套现空子会变多,黑中介能借机牟利,但官方早已做好了严管兜底。
新版条例新增第41条,明确了严厉的惩戒规则:骗提公积金的,3年内禁止提取、申请公积金贷款;骗贷的,5年内禁止,同时违规记录会纳入全国信用平台。
之所以重拳整治,是因为公积金套现的乱象一直屡禁不止。
各地近年查处的案例比比皆是:遵义中介伪造购房材料,帮客户骗提7万元;抚州职工买房后快速过户套现;东莞有人通过假结婚套取24万元公积金;湛江两名公职人员短期买卖房屋,合伙套现15.5万元。一次专项核查中,就查出28名违规提取的缴存人。
放宽提取是为了满足普通人的真实住房消费需求,严打违规套现,是为了守住公积金资金池的安全底线。
目前海南、大理等多地已出台细化监管办法,未来公积金提取流程会更便捷,但后台大数据核查、贷后审核会越来越严格,杜绝钻空子的行为。
结语
这次条例修订,是公积金制度的里程碑式转型,彻底摆脱了单一买房工具的定位,升级为覆盖住房全生命周期的民生保障账户,业内专家严跃进也评价其为标志性突破。
新规正视了大众真实需求,租房、物业、装修等日常住房消费,都被纳入公积金保障范围。
但这只是改革的起点,真正的挑战才刚刚到来。未来两三年,公积金制度会呈现明显的分层管理趋势。
一线、强二线城市资金充裕,会持续放宽提取条件,甚至探索公积金与养老、医疗账户的互通;而多数三四线城市个贷率偏高,未来只能在日常提取、刚需贷款之间权衡,大概率会缩减贷款额度,缓解流动性压力。
除此之外,2.8亿灵活就业群体的缴存难题仍未解决,仅靠自愿缴存很难提升覆盖率。
如果10万亿公积金资金无法实现保值增值,也不能明确资金收益的产权归属,这场惠及全民的公积金改革,只能算是完成了一半。#公积金新政来了#
参考资料:
鑫耀证券官网提示:文章来自网络,不代表本站观点。